

Ситуация вокруг отечественного автопрома всё чаще напоминает замкнутый круг: чем больше усилий прикладывается для его защиты, тем заметнее проседают реальные показатели. Склады переполнены, производство сокращается, сотрудники переходят на сокращённую неделю, а стоимость ввоза иностранной машины уже сравнялась с ценой новой бюджетной модели. При этом объём государственной поддержки достиг таких масштабов, каких отрасль не видела никогда прежде.
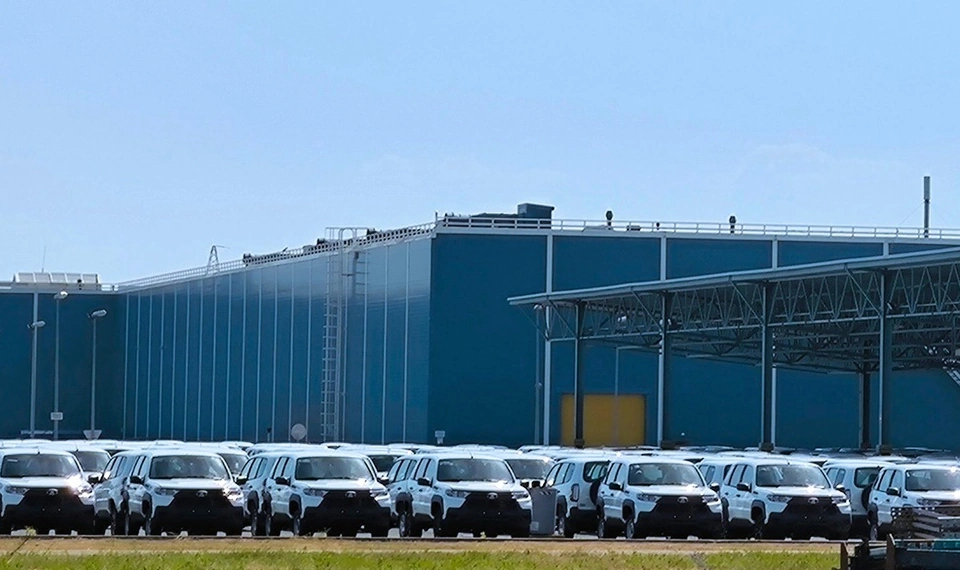
Мне сложно отделаться от мысли, что деньги здесь не главная проблема. Каждый год в автопром направляются колоссальные суммы, но заводы становятся только слабее. Возникает закономерный вопрос: почему новые вливания не превращаются в новые возможности и способны ли они вообще что-то изменить?
Во что обходится защита собственного производителя
Если разобраться в механике поддержки, то на каждую проданную машину приходится около пятидесяти тысяч рублей государственных компенсаций. Для автомобиля стоимостью под миллион это не выглядит катастрофой. Однако настоящие цифры гораздо серьёзнее. Речь идёт о почти триллионе рублей ежегодно, которые проходят через механизм утилизационного сбора. Когда-то его платили только импортёры, потом обязали и российские заводы, но тем же заводам казна возвращает потраченное через субсидии. Фактически деньги просто циркулируют между ведомствами и производителями.
Реальную цену этой схемы я вижу в чеке покупателя иномарки. Ему утилизационный сбор никто не компенсирует, поэтому разница между отечественной машиной и зарубежным конкурентом оказывается искусственно огромной. Производителю в такой ситуации незачем бороться за клиента снижением цены или улучшением качества: потребитель всё равно останется с ним из-за огромной переплаты за альтернативу.
Обычно такую защиту объясняют тремя причинами: сохранение рабочих мест в моногороде, необходимость иметь собственный транспорт на случай санкций и надежда, что со временем своё производство станет дешевле импортного. Звучит разумно, но практика показывает, что эти ожидания сбываются далеко не всегда.
Эффект масштаба и его пределы
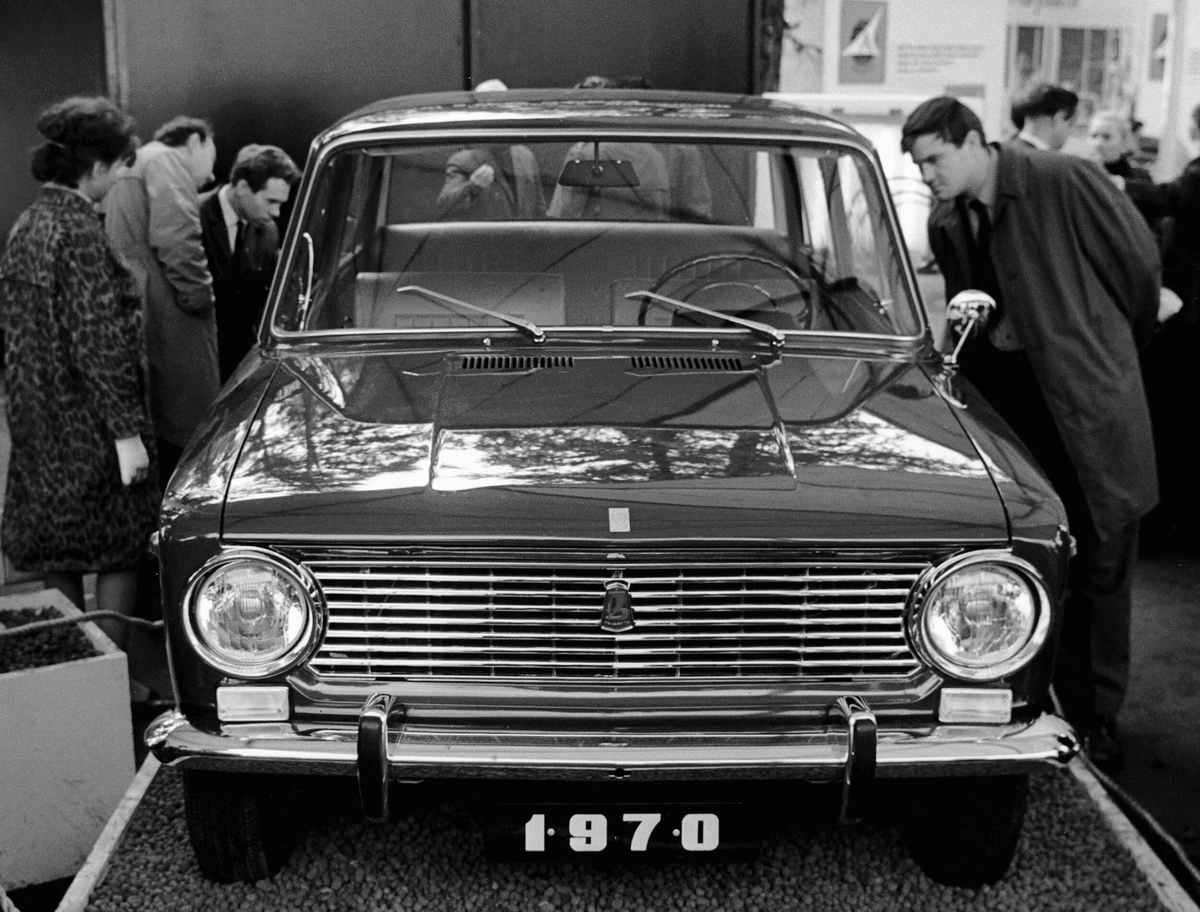
Экономическая логика подсказывает: чем больше выпускаешь, тем дешевле обходится каждая единица. Именно на это рассчитывали ещё в шестидесятые годы, когда вместе с итальянскими партнёрами строили на Волге гигантский завод мощностью более полумиллиона автомобилей в год. И поначалу расчёт действительно оправдывался. Себестоимость первой массовой модели была в разы ниже розничной цены, хотя покупатель той выгоды не ощущал: разницу забирало государство, а конкурентов у завода не было.
Но у масштаба есть предел. Двигатели и трансмиссии окупаются при тиражах в миллионы штук, тогда как сборка становится дешевле лишь до определённого объёма — примерно до трёхсот пятидесяти тысяч машин в год. Когда завод производит триста-пятьсот тысяч автомобилей и почти всё делает самостоятельно, он выпускает и моторы в том же количестве. Для сравнения: одна платформа крупного мирового концерна дала более тридцати миллионов машин. Если каждая страна замыкает производство на себе, общий эффект масштаба не растёт, а рассыпается по отдельным рынкам.
Ловушка самообеспечения
Идея делать всё самостоятельно кажется надёжной, но она противоречит базовым принципам международной торговли. Ещё двести лет назад экономисты объясняли на примере вина и ткани: даже если одна страна производит оба товара дешевле другой, ей выгоднее сосредоточиться на том, где её преимущество максимально, а остальное обменивать у соседей. Ресурсы, потраченные на заведомо слабое направление, не достаются сильному.
Наш автопром уже ощутил это на себе. С 2023 года утилизационный сбор повышали несколько раз, но доля отечественной марки на рынке за это время не выросла, а сократилась — с трети примерно до четверти. Ещё показательнее пример Индии, где десятилетиями действовала жёсткая разрешительная система. До либерализации самая дешёвая машина стоила почти семнадцать годовых доходов на человека. После открытия рынка в начале девяностых индийский автопром преобразился: теперь самый доступный автомобиль обходится менее чем в два годовых дохода, а страна вышла на третье место в мире по объёму рынка.
Южная Корея пошла другим путём. Импорт готовых машин там закрыли ещё в шестидесятые, но при этом дешёвые кредиты давали только экспортёрам, а неэффективные компании безжалостно уходили с рынка. После кризиса конца девяностых остался один сильный игрок, вобравший в себя второго, и сегодня эта пара входит в тройку мировых автопроизводителей. Разница принципиальная: индийцы защищали всех от любых соперников, а корейцы закрыли только ввоз и заставили своих производителей биться за покупателя на внешних рынках.
Логично спросить: может, и нашему заводу пора на экспорт? Но прежде чем строить такие планы, стоит посмотреть, что сейчас происходит на мировом автомобильном рынке.
Мировая гонка на выживание
Крупнейшие автоконцерны планеты в 2025 году зарабатывали в среднем меньше трёх копеек на рубль выручки. Мировые мощности превышают спрос примерно на сорок миллионов машин в год, поэтому производители вынуждены постоянно уступать в цене. Особенно остро это видно в Китае, где ценовые войны идут уже несколько лет. Один из лидеров рынка за один день уценил сразу двадцать две модели, конкуренты ответили тем же, и после трёх лет такого противостояния китайские заводы вышли на те же минимальные три копейки с рубля. Сами китайцы называют это инволюцией: вкладывается всё больше, а отдача тает.
Новичку пришлось бы отвоёвывать покупателей у мировых гигантов ради нескольких копеек прибыли. Заграница в такой ситуации не спасёт. Остаётся внутренний рынок, где производитель максимально защищён, но и там качественных сдвигов не происходит.
Почему защита не делает завод сильнее
Производительность на одного работника у нашего завода в разы ниже, чем у чешского конкурента. Причину этого явления давно описали экономисты: если предприятие уверено, что любые потери ему возместят сверху, оно перестаёт бояться убытков и направляет энергию не на борьбу за покупателя, а на взаимодействие с начальством. Такое положение называют мягким бюджетным ограничением.
Показательна история с иностранным менеджером, которого французский партнёр поставил во главе завода. Он жёстко отбраковывал некачественные комплектующие, даже если из-за этого останавливался конвейер. Но часть поставщиков принадлежала государственной корпорации, второму совладельцу предприятия, поэтому конфликт с ними означал конфликт с самим государством. В итоге менеджера сняли, а он позже признавался, что на заводе все рассчитывали на государственную помощь.
Противоположный пример — чешский завод, который в начале девяностых висел на волоске с миллиардными долгами. Государство продало его крупному концерну, взяв обязательства сохранить марку и рабочие места, после чего вышло из дела. Дальше за убытки отвечали уже перед акционерами. Сегодня эта марка в отдельные годы прибыльнее головного бренда. У нас же вышло наоборот: иностранный партнёр ушёл в 2022 году, передав долю государству за символическую сумму, и завод снова оказался полностью государственным — с прежней уверенностью, что пропасть ему не дадут.
Три сценария будущего
Первый путь — ставка на эффективность. Он предполагает открытие рынка, снижение сбора, постепенную отмену дотаций и разделение завода на независимые компании по узлам и агрегатам с привлечением иностранных партнёров. Делить есть смысл: производители компонентов зарабатывают больше сборочных предприятий. Чужой капитал тоже помогает — малайзийский производитель при многолетней господдержке растерял долю на родном рынке с семидесяти трёх до двенадцати процентов, а после прихода китайского инвестора за шесть лет почти удвоил её.
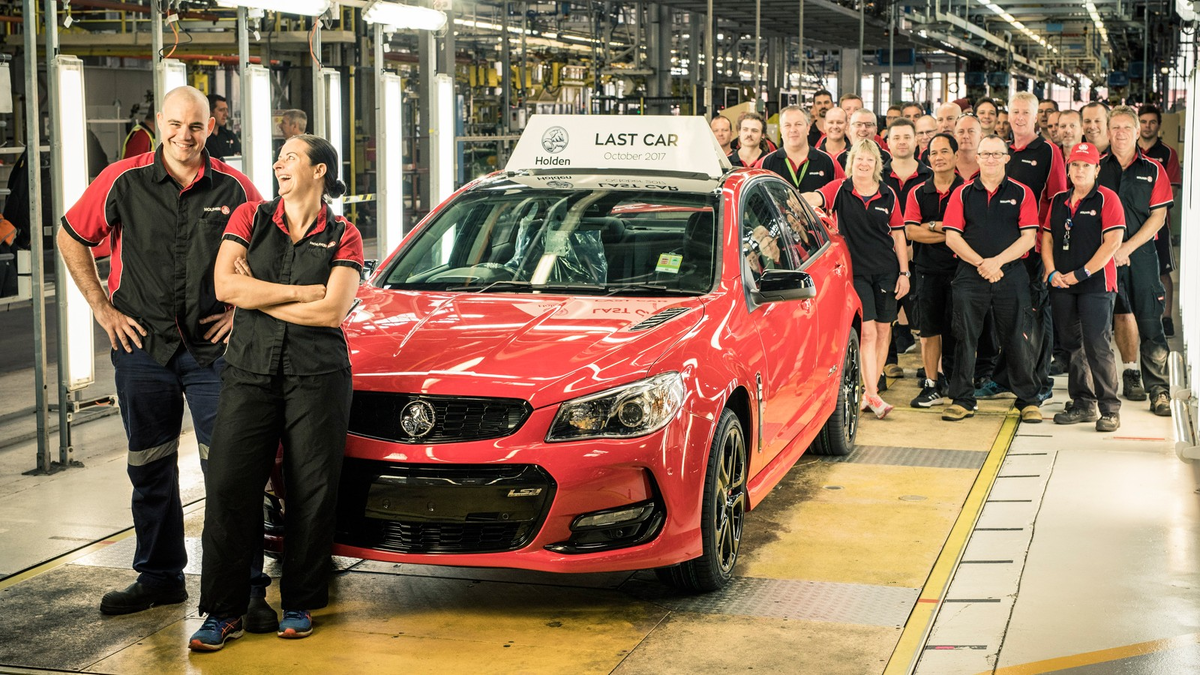
Иномарки при таком сценарии подешевеют на полмиллиона и больше, казна потеряет около семисот миллиардов рублей сбора в год, но и возвращать эти деньги заводам уже не придётся. Самый болезненный удар придётся по моногороду, где живут более шестисот тысяч человек и всё держится на одном предприятии. Есть и риск полностью лишиться своего автопрома — как это произошло в Австралии, где последний завод закрылся в 2017 году.
Второй сценарий делает ставку на безопасность. Уход иностранного партнёра почти за один день показал, что страх зависимости обоснован. Свой автопром можно сохранить, но без прежней мягкости. По корейскому образцу защиту следует давать только за экспорт, производительность и качество, помогая тем, у кого получается лучше. Покупатели продолжат платить сбор, от слабых игроков придётся отказаться, а строгие правила будут действовать ровно до тех пор, пока власть готова их соблюдать. Достаточно один раз решить, что какой-то завод бросать нельзя, — и ограничение снова станет мягким.
Третий вариант нацелен на создание мирового бренда. У корейского производителя дорога к этому заняла около сорока лет, а в конце ждёт всё тот же рынок, где даже мировые лидеры зарабатывают порядка восьми копеек с рубля. Наш завод сейчас продаёт за границу около двадцати тысяч машин в год — это крайне мало для глобальных амбиций.
Но прежде чем спасать конкретное предприятие, я бы задалась вопросом: ради чего? Есть направления, где конкуренция ещё толком не началась, — некремниевая электроника, новые виды транспорта вплоть до современных дирижаблей. Там пока никто не ушёл на сорок лет вперёд, риск выше, зато и входной билет дешевле. Заводу не хватает не денег, а ясного понимания, для чего он нужен стране. Пока этого ответа нет, мы так и будем платить за собственную нерешительность.


