

Субботнее утро в спальном районе Подмосковья выглядит почти идиллически. У третьего подъезда сосед старательно натирает кузов свежекупленного кроссовера, двигаясь с той особой бережностью, какая бывает лишь в первые недели обладания вещью. Чуть дальше у тротуара припаркованы ещё несколько аналогичных машин — у некоторых до сих пор плёнка на порогах, а на задних стёклах красуются наклейки про начинающего водителя. Каждая стоит порядка трёх миллионов рублей, притом что официальный доход владельца первой из них составляет восемьдесят тысяч на руки. Вроде бы арифметика не бьётся, но лишь до тех пор, пока не выясняется источник финансирования покупки.
Подобные сцены перестали удивлять: новые автомобили китайских брендов всё чаще появляются во дворах, где средняя зарплата явно не дотягивает до стоимости машины. Однако за красивой картинкой скрывается сложная финансовая конструкция, в которой цена автомобиля — лишь вершина айсберга. Платёж, проценты, страховки, амортизация и семейный бюджет образуют гораздо более запутанную систему, чем кажется на первый взгляд.
Прайс-лист как отправная точка, а не итог
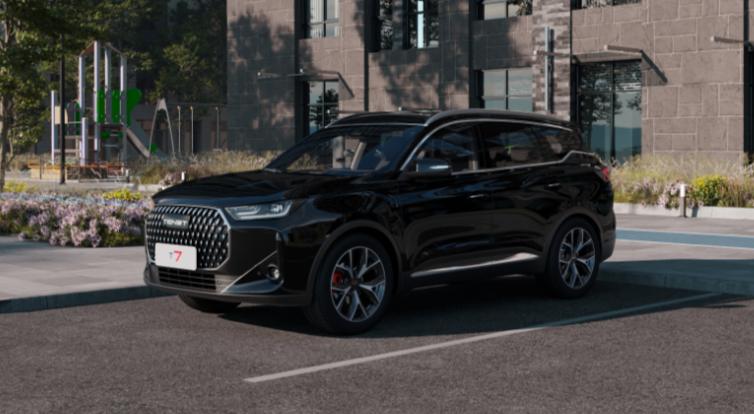
Обычно разговор о переплате начинается с официального ценника, и это сразу уводит в сторону. После октябрьского повышения рекомендованные цены Tenet T7 выглядят так: переднеприводный Active — 2 785 000 рублей, переднеприводный Prime — 2 985 000 рублей, полноприводный Active — 2 990 000 рублей, а топовый полноприводный Prime — 3 190 000 рублей. Однако у официальных дилеров машина 2026 года может стоить заметно дешевле: например, Active с передним приводом выставляют за 2 352 100 рублей при прайсе 2 735 000. Разброс в 300–500 тысяч возникает благодаря маркетинговым акциям, программам трейд-ина и кредитным предложениям.
Скидка здесь — вовсе не щедрый подарок, а инструмент управления поведением покупателя. Часть дисконта предоставляется за сдачу старого автомобиля в трейд-ин, часть — за оформление кредита, часть — за покупку каско у партнёрской страховой компании. В результате реальная цена сделки почти всегда ниже прайса, но именно условия получения скидки и формируют будущую переплату. Человек, гордящийся выгодой в 400 тысяч рублей, может за шесть лет отдать на 400–600 тысяч больше в виде процентов и страховых взносов. Напротив, тот, кто зафиксировал в договоре 2,4 млн вместо 2,785 млн, уже частично защитил себя от амортизации, ведь остаточная стоимость считается от суммы сделки, а не от рекламной цифры.
Отсюда вытекает простое правило: сравнивать предложения нужно не по размеру скидки, а по полной сумме всех платежей вместе с первоначальным взносом. Только такой подход даёт реальную картину расходов.
Портрет покупателя и роль второго дохода
Зарплата в восемьдесят тысяч на руки — это не бедность, но и не тот уровень, при котором трёхмиллионный автомобиль кажется естественной покупкой. Средняя начисленная зарплата по России в августе 2026 года составила 103 014 рублей до вычета налогов, то есть примерно девяносто тысяч чистыми. Однако распределение доходов гораздо показательнее: лишь 17% населения получают больше ста тысяч рублей в месяц, около 20% — от шестидесяти до ста тысяч, а 62% довольствуются суммой менее шестидесяти тысяч.
Человек с восемьюдесятью тысячами находится в верхней половине доходной шкалы, но для банка он — платёжеспособный заёмщик, а для дилера — целевой клиент массового сегмента. Никакой аномалии в покупке нет, если в сделке участвует второй доход. Именно он и делает кредит одобряемым.
Банк оценивает не зарплату одного человека, а показатель долговой нагрузки — отношение всех кредитных платежей к совокупному доходу. У одиночки с восемьюдесятью тысячами ежемесячный платёж в 43 тысячи даёт долговую нагрузку около 54%, и заявка уходит в рискованную категорию. Если же у супруга или супруги есть доход в 55 тысяч, тот же платёж превращается в 32% от общего семейного бюджета. Кредит становится «обычным». Что случится с платёжеспособностью при потере одного из доходов, анкета не спрашивает — и это главный незакрытый риск всей схемы.
Продажа не машины, а ежемесячного платежа
Дилерский скрипт редко начинается с вопроса о комплектации или бюджете. Первое, что интересует менеджера, — какой ежемесячный платёж клиент считает комфортным. Логика проста: сумма 2,6 млн звучит как приговор, а 43 тысячи в месяц — как подписка на привычный уровень комфорта.
Дальше в дело вступает субсидированная ставка. Баннерные 0,1% появляются не из альтруизма банка: он получает компенсацию от дилера или дистрибьютора, а тот возвращает затраты через страховки, дополнительное оборудование и услуги. Такая ставка обычно действует год-два и требует первоначального взноса до 40–50%. Если взноса нет, работает обычная программа с рыночными условиями.
Каско юридически не обязательно, но в фирменных кредитных программах отказ от страховки партнёра повышает ставку на несколько процентных пунктов. Полисы стоимостью 100–150 тысяч рублей включаются в тело кредита, и на них начисляются те же проценты. Поэтому тело кредита в типичной сделке оказывается больше, чем остаток цены после первоначального взноса.
Средний автокредит в России в сентябре 2026 года — около 1,6 млн рублей сроком на шесть лет с платежом 36 тысяч. Реальная ставка с учётом страховки и дополнительных услуг достигает примерно 17%, хотя в рекламе может фигурировать 14,6%. На сумме 1,92 млн разница между 14,6% и 17% выглядит как 42 000 против 42 713 рублей в месяц — почти незаметно для глаза, но за шесть лет это 3,07 млн выплат банку.
Долг и машина: разные скорости движения
Главная иллюзия кредитной покупки состоит в том, что долг и стоимость автомобиля движутся навстречу друг другу с одинаковой скоростью. На деле их траектории расходятся. Остаток задолженности уменьшается по графику платежей, а рыночная цена машины падает по законам амортизации.
Расчёт для автомобиля с ценой сделки 2,4 млн, первоначальным взносом 480 тысяч и кредитом 1,92 млн под 17% на шесть лет показывает любопытную динамику. Через год остаток долга составит около 1,72 млн, а ориентировочная цена продажи — примерно 2,16 млн, что даёт положительную разницу в 440 тысяч. Через два года остаток снизится до 1,48 млн, цена — до 1,94 млн, разница вырастет до 460 тысяч. К третьему году долг будет 1,20 млн, цена — 1,81 млн, а разница достигнет 612 тысяч. Цифры взяты по индексу сохранности остаточной стоимости «Автостата»: новый автомобиль теряет около 10% в первый год и по 10% в следующие два, а популярный китайский кроссовер у частного владельца сохраняет 75,4% стоимости через три года.
При взносе 20% капитал остаётся положительным, но прирост почти не ощущается. За первый год владелец выплатит 992 тысячи рублей, а после продажи на руках останется около 440 тысяч — то есть год владения обойдётся примерно в 550 тысяч, или 46 тысяч в месяц. К третьему году суммарные потери составят 1,41 млн, или 39 тысяч в месяц. В эту цифру входят не только проценты, но и амортизация.
Для сравнения: тот же кроссовер, купленный за наличные и проданный через три года, теряет только амортизацию — около 590 тысяч, или 16 тысяч в месяц. Всё остальное в кредитном сценарии — цена рассрочки.
Ежемесячная ноша после выезда из салона
Кредитный платёж — не единственная статья расходов. Для кроссовера за 2,4 млн при пробеге 15 тысяч километров в год ежемесячные затраты складываются следующим образом: каско — около 7 тысяч рублей (примерно 3,5% от цены машины в год), ОСАГО — около 630 рублей, транспортный налог при 150 силах — около 440 рублей, бензин — около 7 тысяч, плановое ТО у дилера — около 2,5 тысячи, шины и шиномонтаж — около 1,7 тысячи.
Вместе с кредитным платежом это примерно 62 тысячи рублей в месяц, или 77% зарплаты в восемьдесят тысяч. При семейном доходе 135 тысяч нагрузка снижается до 46%. Именно эта цифра, а не ценник в салоне, определяет, выдержит ли бюджет поездку в отпуск, ремонт холодильника или месяц без работы.
Почему регулятор не спасает от риска
С 1 октября 2026 года Банк России ограничил выдачу целевых автокредитов заёмщикам с долговой нагрузкой выше 50%: не более 20% от общего объёма выдач, а для показателя выше 80% — не более 1%. Звучит как запрет на рискованные сделки, но лимит оказался мягче реальной практики: доля таких кредитов в выдачах банков ниже установленного значения, и ЦБ прямо указал, что ужесточение не снизит доступность автокредитов.
Причины отказов лежат не в квотах, а в скоринге: с отказами по заявкам в августе сталкивались 67% потенциальных заёмщиков. Для покупателя практический смысл один: рассчитывать на ранее одобренную сумму нельзя, а условия в разных банках отличаются сильнее, чем кажется. Аналитики советуют не ориентироваться на предельную нагрузку в 50%, а иметь подтверждённый доход 80–100 тысяч на одного заёмщика при платеже 36 тысяч.
Фон при этом ухудшается: к концу марта 2026 года просрочка свыше 90 дней по автокредитам превысила 6% портфеля — впервые с лета 2021 года. Доля кредитных машин в продажах остаётся выше половины: в первом квартале 2026 года — 53,7%.
Такси: другая экономика той же машины
Отдельный случай — когда кроссовер покупают не для семьи, а для работы. Здесь логика меняется: машина приносит выручку, и сравнивать её с вкладом бессмысленно. Но и считать её активом нельзя.

По данным «Автостата», через три года эксплуатации китайский кроссовер сохраняет 75,4% стоимости у частника, 57,4% в каршеринге и 48,5% в такси. Разница между частником и таксистом — почти 800 тысяч рублей на машине за 3 млн. При кредите на восемь лет и пробеге под полмиллиона километров к последнему платежу автомобиль стоит меньше, чем остаток долга. Выручка при этом реальная, но её часть уходит на комиссию агрегатора, парк, налоги и износ, который в такси считается по другой ставке.
Три сценария на шесть лет
Сравнение трёх стратегий покупки одного и того же кроссовера наглядно показывает, что важнее — ставка или первоначальный взнос. Новый автомобиль в кредит за 2,4 млн с взносом 480 тысяч и ставкой 17% обойдётся за шесть лет примерно в 3,56 млн, и на руках останется машина возрастом шесть лет. Тот же кроссовер с взносом 40% и кредитом на пять лет потребует около 3,1 млн, оставив машину того же возраста. А вот трёх-четырёхлетний кроссовер за наличные примерно за 1,7 млн с учётом ремонта обойдётся в 1,9 млн, но машине будет уже девять-десять лет.
Таблица показывает не то, что кредит — зло, а то, что размер взноса влияет на итог сильнее, чем ставка. Разница между первым и вторым сценариями — около 450 тысяч рублей только за счёт того, что человек внёс больше денег сразу и взял кредит на пять лет вместо шести.
Что проверить до подписания договора
Перед тем как поставить подпись, стоит сложить все платежи, взнос и страховки в одну сумму и сравнить её с ценой машины — это и есть реальная переплата. Важно проверить, входит ли каско в тело кредита и сколько процентов на него начислится. Нужно уточнить, какие условия действуют для получения скидки: кредит, трейд-ин, страховка партнёра или всё сразу. Разумно запросить расчёт в двух-трёх банках, а не только у партнёра дилера. Следует посчитать долговую нагрузку по всем кредитам семьи и оставить запас на случай потери одного дохода. Полезно выяснить, что покрывает пятилетняя гарантия после третьего года и какие узлы выходят из неё. И наконец, проверить стоимость каско для конкретного водителя: она зависит от возраста, стажа и коэффициентов, а не только от модели.
Вся эта арифметика сводится к одной цифре, которой нет ни в рекламе, ни в договоре купли-продажи: сколько месяцев в году человек работает на машину. При зарплате восемьдесят тысяч и платеже сорок три тысячи это восемь месяцев из двенадцати — при условии, что ничего не случится.


